
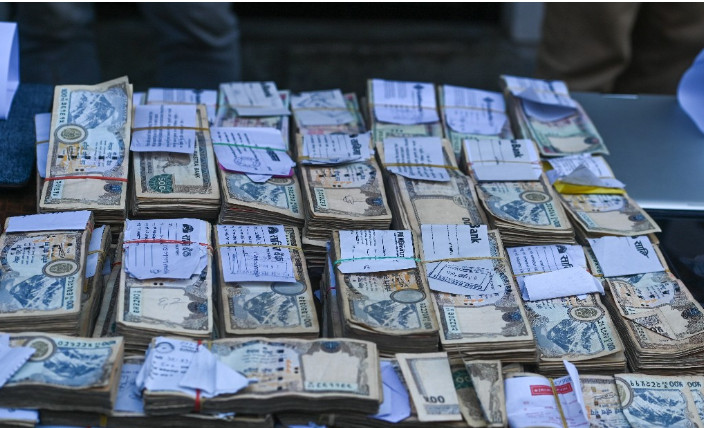
काठमाडौं। निक्षेप जोगाउन ब्याज बढाउने प्रतिस्पर्धामा लागेका बैंकले लागत उठाउन ऋण खोसाखोस गर्न थालेका छन्। नयाँ ऋणको माग नआएकाले बैंकहरुले एक-अर्काको व्यापार खोस्न थालेका हुन्।
बैंकहरुले आफूसँग भएको निक्षेप ब्याज बढी दिएर अर्को बैंकले खोस्न थालेपछि आफूले पनि बढाइरहेका छन्। त्यसरी उठाएको निक्षेप लगानी नगर्ने हो भने लागत बढी पर्छ र आम्दानी घट्छ।
त्यसैले बैंकहरुले अरुसँग भएको व्यापार अलिकति कम ब्याजमा उठाउने प्रतिस्पर्धा थालेका हुन्। खासगरी यस्तो प्रतिस्पर्धा प्राथमिकताप्राप्त क्षेत्रका ऋणहरुमा बढी छ।
‘अहिले ऋणीहरुले पनि फलानो बैंकले कम ब्याजमा ऋण दिइरहेको छ भन्न थालेका छन्’, नेपाल इन्भेष्टमेन्ट मेगा बैंकका प्रमुख कार्यकारी अधिकृत ज्योति पाण्डेले भने, ‘अलिकति बढी ब्याज हुने बैंकबाट कम हुने बैंकमा ऋण सर्न थालेको देखिन्छ।’
ब्याजदर फरक पर्न थालेपछि बैंकहरुबीच सुरु भएको निक्षेप खोसाखोसको अभ्यास अब कर्जामा पनि सुरु भएको छ। बैंकहरुले आधार दर हाराहारीमै पैसा दिन थालेका छन्।
भद्र सहमतिका नाममा गरिँदै आएको निक्षेपको ब्याजदर कार्टेलिङ खारेजपछि बैंकहरुले साउनदेखि लगातार ब्याज बढाइरहेका छन्। असोजमै वाणिज्य बैंकले व्यक्तिगत मुद्दतिमा ११.०५ प्रतिशतसम्म ब्याज दिएका छन्। जुन राष्ट्रियस्तरका विकास बैंकको भन्दा बढी हो। भदौमा १०.८९ प्रतिशतसम्म दिएको ब्याजदरको लागत पनि बैंकहरुले बेहोरिसकेका छन्।
तर, चर्को मूल्य चुकाएको निक्षेप ‘भल्ट’ मा थन्किन थालेपछि बैंकका प्रमुख कार्यकारीलाई टाउको दुखाइ बनेको छ। बजारमा नयाँ कर्जाको माग नै हुन छाडेको छ। साउनयता जम्मा ६२ अर्ब रुपैयाँ मात्र ऋण गएको छ। दसैंतिहारको मुखमा समेत नयाँ ऋणको माग आएको छैन।
कर्जा-निक्षेप अनुपात (सीडी रेसियो) का आधारमा हेर्दा अहिले पनि बैंकहरु चार खर्ब रुपैयाँ ऋण दिन सक्ने अवस्थामा छन्। अहिले सीडी रेसियो ८२ प्रतिशत हाराहारीमा छ। यसले बैंकहरुमा पर्याप्त तरलता रहेको देखाउँछ।
यद्यपि, कर्जाको माग गत वर्षदेखि नै सुस्ताएको हो। आर्थिक मन्दी र उच्च ब्याजदरले ऋणीहरु निरुत्साहित छन्। निजी क्षेत्रको मनोबल पनि गिरेको हुँदा अवस्था पेचिलो बनेको छ।
कर्जाको माग नहुँदा बैंकहरुबीच नै प्रतिस्पर्धा चुलिएको छ। गत साता सम्पन्न नाडा अटो शोमा पनि कतिपय बैंकले आधार दरभन्दा कममा ऋण दिएका थिए। सेवा शुल्क आधा लिने र कर्जा तीन दिनमै दिने लगायत योजनासहित बैंकहरु नाडा अटो शोमा सहभागी भएका थिए।
राष्ट्र बैंकले पहिलो घर खरिद गर्ने ग्राहकलाई सीमा बढाइ दिए पनि बैंकहरुले त्यता लगानी गर्न सकिरहेका छैनन्। चलायमान हुन नसकेको निर्माण क्षेत्रले अवस्था थप जेलिएको छ। सेयर बजारको बियरिस सेन्टिमेन्टले मार्जिन लोनको माग छैन। यसबीच उपभोक्ताको क्रयशक्ति घटेकाले चाडपर्वको मुखैमा पनि व्यवसायीले आयातमा जोड दिएका छैनन्। जसले गर्दा थुप्रिएको निक्षेप तह लगाउन बैंकहरुलाई सकस परेको छ।
सामान्य कर्जाको माग साँघुरिएपछि अहिले बैंकहरुबीच एसएमइजहरुलाई कर्जा दिन प्रतिस्पर्धा छ। मौद्रिक नीति अनुसार ऊर्जा, कृषि र लघु उद्यममा निश्चित कर्जा पुर्याउनै पर्छ। तोकिएका क्षेत्रमा निर्धारित दरभन्दा बढी कर्जा दिन नचाहने बैंकहरुले अहिले सीमाभन्दा बढी दिइरहेका छन्। जबकि यो क्षेत्रमा बैंकहरुले सस्तो दरमै कर्जा उपलब्ध गराउनुपर्छ।
बैंकहरु अहिले कम मार्जिनमै भए पनि काम गर्न बाध्य छन्। अर्कपट्टि अन्य क्षेत्रमा कर्जाको माग कम हुँदा निर्धारित क्षेत्रमा पनि कम हुने सम्भावना बढी हुन्छ। प्राथमिकताप्राप्त क्षेत्रमा तोकिए बमोजिम कर्जा प्रवाह नभए बैंकहरुले राष्ट्र बैंकलाई जरिवाना तिर्नुपर्छ। त्यसैले बैंकहरु बेस रेटमै दिएर भए पनि त्यसबाट उम्किने रणनीतिमा लागेका हुन्।