
काठमाडौं । नेपालको बैंकिङ क्षेत्र अहिले इतिहासकै सबभन्दा गम्भीर तथा जटिल संकटको सामना गरिरहेको छ। तरलता पर्याप्त छ, ब्याजदर न्यूनतम स्तरमा झरेको छ, तर कर्जा प्रवाह भने ठप्पप्रायः छ। बैंकहरूको नाफा खस्कँदैछ, खराब कर्जा बढ्दैछ, गैर-बैंकिङ सम्पत्तिको भारीले बैंकहरू दबिएका छन्। सबैभन्दा ठूलो र डरलाग्दो प्रश्न उठेको छ—बैंकहरूबाट अर्बौं रुपैयाँ कर्जा कहाँ गयो? के यो साँच्चै उत्पादन र प्रशोधन क्षेत्रमा लगानी भयो, कि कागजी खेल मात्र गरेर अन्यत्रै खर्च भइरहेको छ?
गभर्नरको कडा प्रश्न: कर्जाको वास्तविक ठेगाना पत्ता लगाउनुपर्छ
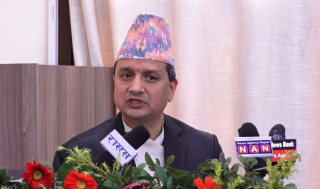
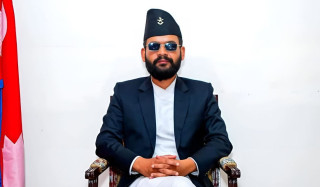
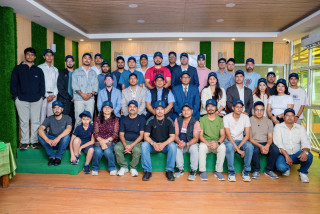
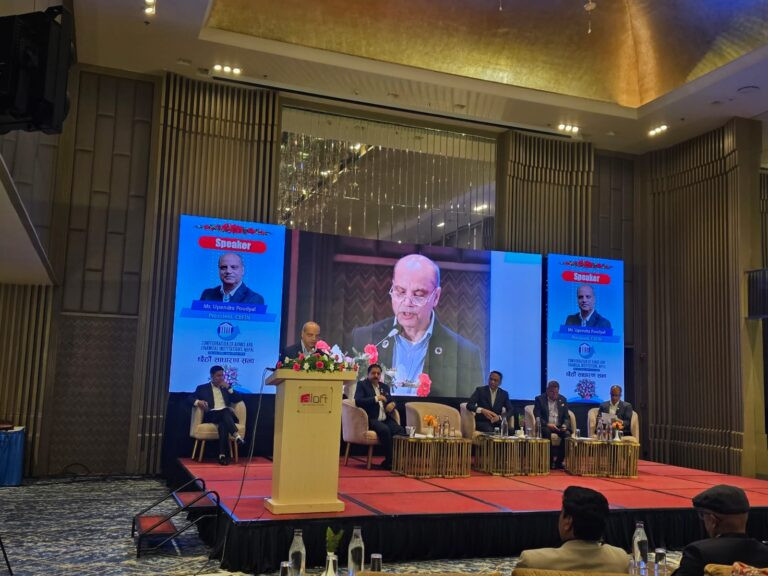
शुक्रबार बैंक तथा वित्तीय संस्था परिसंघको छैठौं साधारण सभामा नेपाल राष्ट्र बैंकका गभर्नर विश्वनाथ पौडेलले अत्यन्तै गम्भीर प्रश्न उठाए। उनले बैंकहरूले दिएको कर्जा कहाँ प्रयोग भयो भन्ने कुराको गहिरो अनुसन्धान गर्नुपर्ने बताए।
"कृषिमा गएको भनिएको कर्जा साँच्चै खेतीमा लगानी भयो कि विदेश पठाउन खर्च भयो?" गभर्नरले सोधे। उनले थपे, "बैंकहरूले कागज मिलाएर मात्र कर्जा दिएका हुन् कि वास्तविक खेतीमा लगानी गरेका हुन्—यो गम्भीर अध्ययनको विषय हो।"
गभर्नरको यो प्रश्नले कर्जा प्रवाहको पारदर्शिता र जवाफदेहितामाथि नै ठूलो प्रश्नचिह्न खडा गरेको छ। उनले अधिकांश कर्जा उत्पादनमूलक क्षेत्रमा गएको हो वा कागजी प्रक्रिया पूरा गरेर अन्यत्रै प्रयोग भइरहेको हो भन्ने अनुसन्धान आवश्यक रहेको दोहोर्याए। "एसएमई कर्जा राम्रोसँग चल्यो भने देश बलियो हुन्छ, तर हामीले त्यो गर्न सकेका छैनौं," उनले आत्मालोचना गरे।
इतिहासकै कठिन अवस्था: पैसा छ, तर लगानी छैन
सोही कार्यक्रममा परिसंघका अध्यक्ष उपेन्द्रराज पौड्यालले नेपालको बैंकिङ क्षेत्र इतिहासकै सबभन्दा जटिल चरणमा रहेको बताए। बाह्य अर्थतन्त्र सन्तोषजनक देखिए पनि आन्तरिक अर्थतन्त्र कमजोर रहेको उनले औंल्याए।
"अहिलेको अवस्थाले लगानीकर्ता, उद्यमी र व्यवसायीहरूमा निराशा छाएको छ," अध्यक्ष पौड्यालले भने, "न्यून ब्याजदरमा पर्याप्त तरलता हुँदाहुँदै पनि कर्जा विस्तार नहुँदा आर्थिक तथा बैंकिङ गतिविधि सुस्ताएको छ।" उनले बैंकहरूको नाफामा अप्रत्याशित गिरावट आएको र यसले लगानीकर्ताहरूलाई सुरक्षित विकल्प खोज्न बाध्य बनाएको बताए।
बैंकहरू किन संकटमा? बहुआयामिक समस्या
अध्यक्ष पौड्यालले बैंकिङ संकटका प्रमुख कारणहरू यसरी उजागर गरे:
1. नाफा घट्दै, खर्च बढ्दै:
बैंकहरूको आम्दानी अप्रत्याशित रूपमा घटिरहेको छ भने सञ्चालन खर्च निरन्तर बढ्दैछ। यसले बैंकहरूलाई दोहोरो मार परेको छ।
2. खराब कर्जाको बोझ:
ऋणीहरूले समयमा कर्जा नतिर्दा निष्क्रिय कर्जा बढ्दै गएको छ, जसले बैंकको वित्तीय स्वास्थ्य खलबल्याइरहेको छ।
3. गैर-बैंकिङ सम्पत्तिको भार:
"धेरै बैंकहरू अहिले गैर-बैंकिङ सम्पत्तिको भारीले थिचिएका छन्," अध्यक्षले भने, "न त बेच्ने नीति छ, न वातावरण, न त उपयोग गर्ने अवस्था।"
तरलता कारोबार गर्ने बैंकहरू अहिले सम्पत्ति व्यवस्थापनमै अल्झिनुपरेको विडम्बना उनले औंल्याए।
4. दक्ष जनशक्तिको पलायन:
अनुभवी कर्मचारीहरू बैंकिङ क्षेत्र छोड्दैछन्, जसले संस्थागत क्षमता कमजोर बनाइरहेको छ।
5. लगानीकर्ताको विश्वास गुम्दै:
"लगानीकर्ताहरू सुरक्षित क्षेत्र खोज्दै बैंकिङबाट बाहिरिने प्रयासमा छन्," उनले चिन्ता व्यक्त गरे।
कालोसूचीको समस्या: अपराधीकरणको अभाव
गभर्नर पौडेलले पछिल्ला वर्षमा कालोसूचीको समस्या गम्भीर बनेकोमा चिन्ता व्यक्त गरे। चेक बाउन्स भए पनि अपराधीकरण नहुने प्रावधानले ऋण अनुशासन कमजोर बनाएको उनले बताए। यस्तो कानुन तत्काल संशोधन गर्नुपर्ने उनको जोड छ।
सुधारका लागि सुझाव: बैंकिङ क्षेत्रलाई कसरी उकास्ने?
1. गैर-बैंकिङ सम्पत्ति व्यवस्थापनको नयाँ ढाँचा:
यस्ता सम्पत्ति प्रभावकारी रूपमा ह्यान्डल गर्न अधिकारसम्पन्न संयन्त्र वा नयाँ संरचना चाहिन्छ। हाल स्पष्ट नीति र तन्त्रको अभाव छ।
2. कर्जा वर्गीकरण प्रणालीको पुनरावलोकन:
अहिले एक वर्षमै कर्जा खराब श्रेणीमा पुग्छ, तर व्यापार चक्रलाई हेर्दा वास्तविक ऋणीले यति छोटो समयमा व्यवसाय उठाउन सक्दैनन्। सक्षम ऋणीलाई पुनरुत्थानको मौका दिने र जानाजानी डिफल्ट गर्नेलाई कडा कारबाही गर्ने व्यवस्था चाहिन्छ।
3. कर नीतिमा लचकता:
कर्जा नोक्सानी व्यवस्थामा ५ प्रतिशतभन्दा माथिको रकममा कर छुट नहुने नीति परिवर्तन गर्नुपर्छ। अहिलेको नोक्सानी बैंकको गल्तीभन्दा पनि समग्र आर्थिक मन्दीको परिणाम हो।
4. डिजिटलाइजेशन र प्रविधिको उपयोग:
बढ्दो सञ्चालन लागत घटाउन डिजिटलाइजेशन, फिनटेक र एआईको प्रयोग आवश्यक छ। व्यावसायिक वातावरण तीव्र गतिमा बदलिँदैछ, बैंकहरूको भौतिक उपस्थितिको आवश्यकता पुनरावलोकन गर्नुपर्छ।
राष्ट्र बैंकको नयाँ दिशा: नीतिमा केन्द्रित
गभर्नर पौडेलले राष्ट्र बैंक अब माइक्रो म्यानेजमेन्ट छोडेर नीतिगत काममा केन्द्रित हुने घोषणा गरे। "अब सेयर ट्रान्सफरजस्ता रिटेल काममा अल्झिंदैनौं," उनले भने। यस्ता काम कम्पनी सचिवमार्फत गर्न कानुनी व्यवस्था गर्नुपर्ने उनको भनाइ छ। यसले राष्ट्र बैंक मौद्रिक नीति, वित्तीय स्थायित्व र नियमनजस्ता रणनीतिक क्षेत्रमा फोकस गर्नेछ।
निष्कर्ष: आत्मसमीक्षा अपरिहार्य
अध्यक्ष पौड्यालले बारम्बारको नीतिगत अस्थिरता र राजनीतिक अस्थिरताबीच पनि बैंकिङ क्षेत्रले सन्तोषजनक प्रदर्शन गर्दै समयसापेक्ष बन्दै आएको उल्लेख गरे। तर, अहिलेको संकटलाई ध्यानमा राख्दा गम्भीर आत्मसमीक्षा र सुधारको बाटो अपनाउनैपर्ने उनले जोड दिए।
नेपाल राष्ट्र बैंकको सहयोगमा बैंकिङ क्षेत्रले पहिले पनि चुनौती सामना गरेको छ, तर अब कर्जाको वास्तविक गन्तव्य पत्ता लगाउने, पारदर्शिता बढाउने र जवाफदेहिता सुनिश्चित गर्ने काम अत्यावश्यक भएको छ।